
Η ανάλυση της φορολογικής επιβάρυνσης στην Ελλάδα, 2019–2025
Σύμφωνα με τα πρόσφατα στοιχεία της Eurostat για την φορολογική επιβάρυνση, τα οποία δημοσιεύθηκαν στις 28 Οκτωβρίου,[1–3] η φορολογική επιβάρυνση στην Ελλάδα παραμένει το 2025 ίδια με εκείνη του 2019 για το σύνολο της οικονομίας. Ο καλύτερος δημοσιονομικός δείκτης που απαντά στο ερώτημα «πόσο φορολογούμαστε» στο σύνολο της οικονομίας είναι συνήθως αυτός της φορολογικής επιβάρυνσης ως ποσοστό του ΑΕΠ. Ο αριθμός αυτός όμως δεν λέει την ίδια ιστορία σε κάθε χώρα, γιατί πίσω του κρύβεται διαφορετική σύνθεση εσόδων και εντελώς διαφορετική κατανομή δαπανών.
Η παρούσα ανάλυση εξετάζει τη φορολογική επιβάρυνση στην Ελλάδα από το 2019 έως το 2025 σε σύγκριση με τον μέσο όρο κράτους μέλους της ΕΕ-27, τη σύνθεσή της ανά κατηγορία και την κατανομή των δημόσιων δαπανών, ώστε να δοθεί πλήρης απάντηση και στο ερώτημα: πού πηγαίνουν τελικά οι φόροι μας;
1. Η εξέλιξη της φορολογικής επιβάρυνσης, 2019–2025
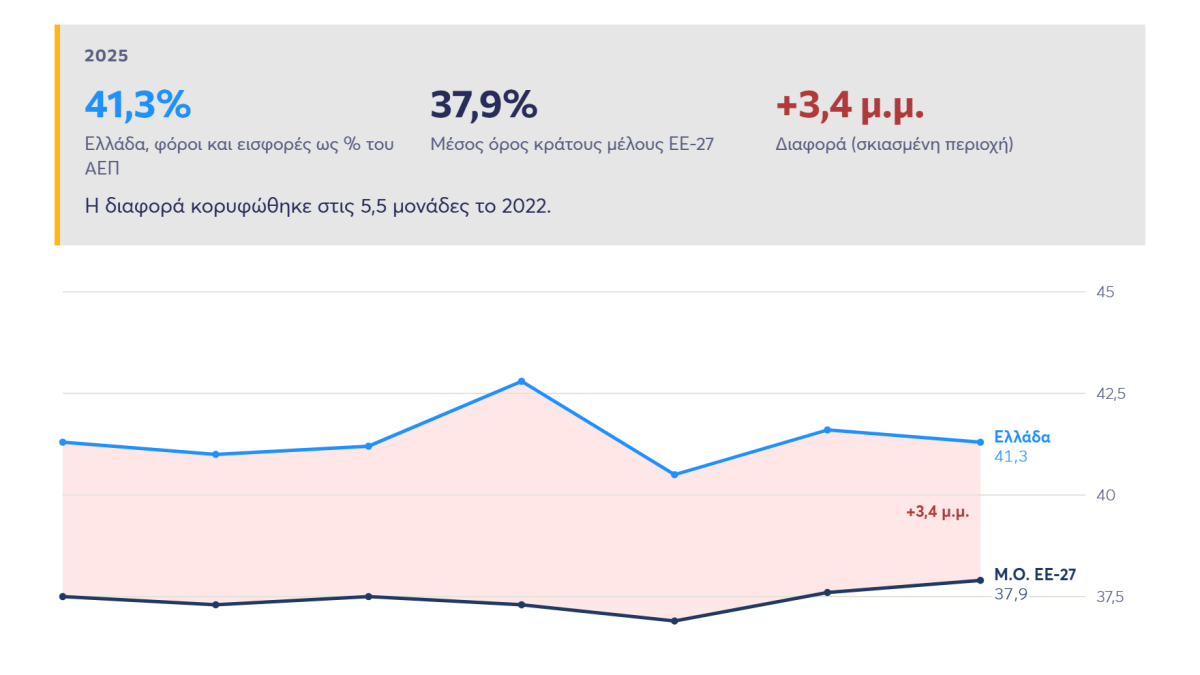
Η Ελλάδα ξεκίνησε το 2025 σημειώνοντας την ίδια φορολογική επιβάρυνση στο σύνολο της οικονομίας με το 2019, καθώς συλλέγει και φόρους και εισφορές το 41,3% του ΑΕΠ. Μέσα σε αυτή την 6ετία, το 2022 ο δείκτης εκτινάχθηκε στο 42,8%, αντανακλώντας την επίδραση της ανάκαμψης μετά την πανδημία και των αυξημένων εσόδων, ενώ η πτώση στο 40,5% το 2023 ακολούθησε αντίστροφη πορεία. Σε ονομαστικούς όρους, τα έσοδα αυξήθηκαν από 76,4 δισ. ευρώ το 2019 σε 103,2 δισ. ευρώ το 2025, αύξηση περίπου 35%.
Ο μέσος των 27 χωρών της ΕΕ χωρών κυμάνθηκε μεταξύ 36,9% (2023) και 37,9% (2025). Η Ελλάδα βρισκόταν σταθερά 3 έως 5,5 μονάδες πάνω από αυτό το επίπεδο σε όλη την περίοδο, με τη διαφορά να φτάνει τις 5,5 μονάδες το 2022. Το 2025 η Ελλάδα σημειώνει 3,4 μονάδες υψηλότερη φορολογική επιβάρυνση από τον μέσο όρο της ΕΕ-27 (Γράφημα 1).
Γράφημα 1. Φόροι και κοινωνικές εισφορές ως ποσοστό του ΑΕΠ, 2019–2025
Γράφημα 2. Μεταβολή φορολογικής επιβάρυνσης 2019–2025 (ποσοστιαίες μονάδες), ΕΕ-27
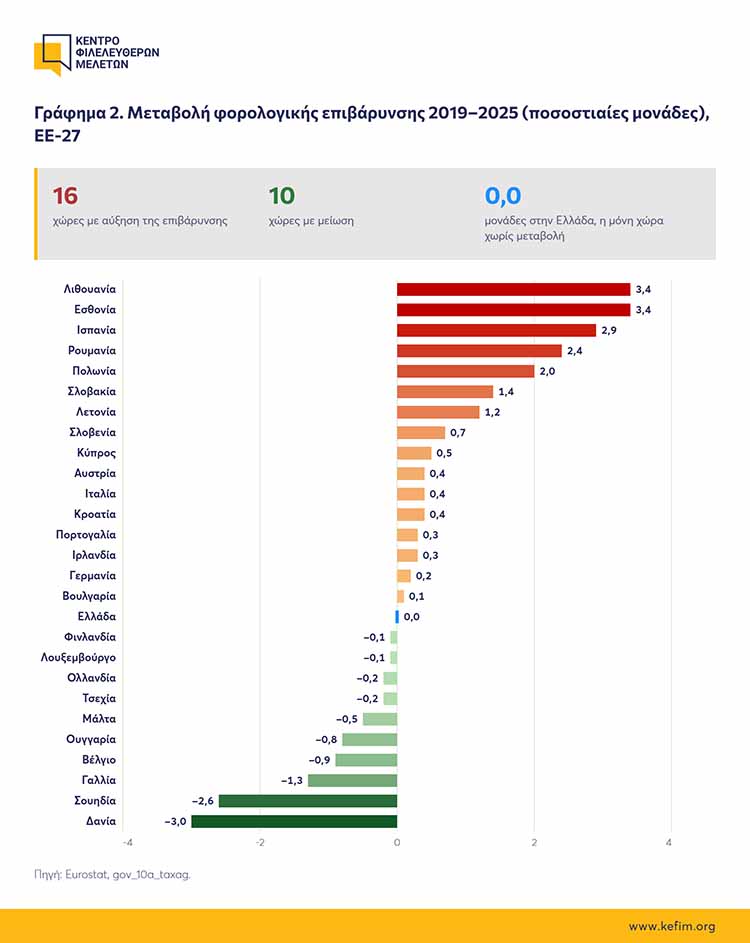
Το Γράφημα 2 παρουσιάζει τη μεταβολή της φορολογικής επιβάρυνσης ως ποσοστό του ΑΕΠ από το 2019 έως το 2025 για κάθε κράτος μέλος της ΕΕ-27. Σε αύξηση της φορολογικής επιβάρυνσης κινήθηκαν 16 χώρες, με τις μεγαλύτερες αυξήσεις στην Εσθονία (+3,4 μονάδες), τη Λιθουανία (+3,4) και την Ισπανία (+2,9). Αντίστοιχα, σε μείωση κινήθηκαν 10 χώρες, με τις μεγαλύτερες μειώσεις στη Δανία (−3,0 μονάδες), τη Σουηδία (−2,6) και τη Γαλλία (−1,3). Η Ελλάδα είναι η μόνη χώρα με μηδενική μεταβολή (0,0 μονάδες), διατηρώντας αμετάβλητη τη φορολογική της επιβάρυνση στο 41,3% του ΑΕΠ.
2. Η σύνθεση της φορολογικής επιβάρυνσης
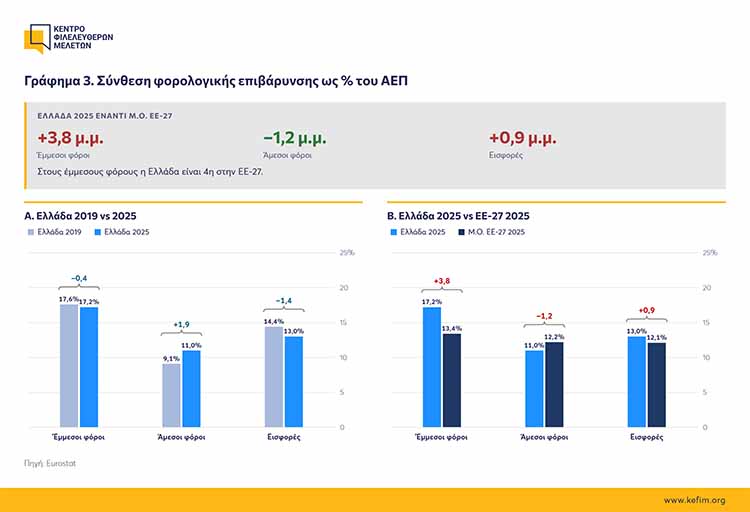
Στο Γράφημα 3 παρουσιάζεται η σύνθεση της φορολογικής επιβάρυνσης. Οι άμεσοι φόροι (τρέχοντες φόροι εισοδήματος και περιουσίας, D5) αυξήθηκαν από 9,1% σε 11,0% του ΑΕΠ, (+1,9 ποσοστιαίες μονάδες) γεγονός που αντανακλά τη βελτίωση της συμμόρφωσης μέσω ψηφιακής παρακολούθησης και τη διεύρυνση της φορολογητέας βάσης. Αντίστροφα, οι κοινωνικές εισφορές (D61) μειώθηκαν από 14,4% σε 13,0%, κυρίως λόγω της συρρίκνωσης των τεκμαρτών εισφορών.α
Η σύγκριση με τον μέσο όρο της ΕΕ-27 αποκαλύπτει τη δομική ιδιαιτερότητα της Ελλάδας. Οι έμμεσοι φόροι (D2) στο 17,2% του ΑΕΠ υπερβαίνουν κατά 3,8 μονάδες τον μέσο κράτους μέλους (13,4%), και η χώρα κατατάσσεται τέταρτη στην ΕΕ-27, ως προς την υψηλότερη φορολογική επιβάρυνση σε αυτή την κατηγορία. Στους άμεσους φόρους (D5) υπολείπεται κατά 1,2 μονάδες (11,0% έναντι 12,2%), ενώ στις κοινωνικές εισφορές (D61) βρίσκεται 0,9 μονάδες πάνω από τον μέσο κράτους μέλους (13,0% έναντι 12,1%).
Γράφημα 3. Σύνθεση φορολογικής επιβάρυνσης ως % του ΑΕΠ